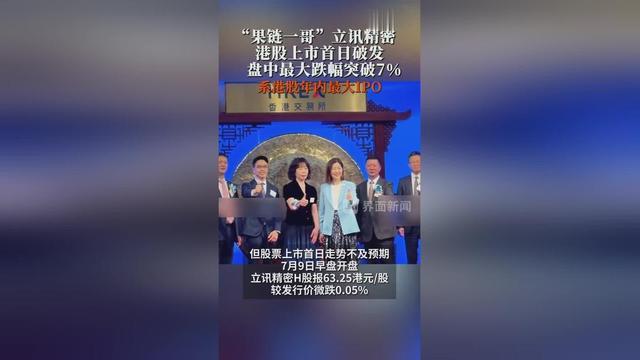
7月9日,立讯精密正式登陆港交所。年内港股最大IPO、242.66亿港元募资、26家全球顶级机构撑场——这套组合拳打出去,市场却还了一记冷拳。开盘即破发,盘中一度跌近10%,最终收跌1.55%。
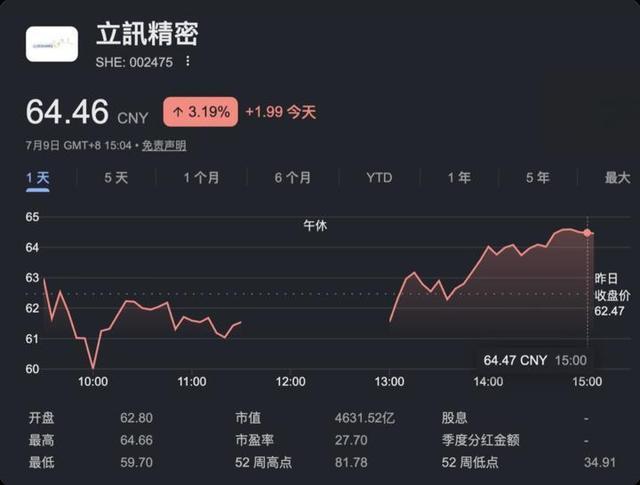
长线机构锁了仓,短线资金跑了路。同一只股票,两个市场给出截然相反的定价。
这不仅仅是定价太贵的问题。资本市场在用脚投票,表达对“果链一哥”转型故事的真正态度:王来春讲的“能力平移、用苹果养新业务、等赛道放量”这套逻辑,究竟是值得复盘的转型标杆,还是换了个包装继续卖代工故事的“新瓶旧酒”?
估值逻辑之变:市场为何不再给“苹果依赖症”高溢价?
立讯精密在A股曾经有过高光时刻。作为“果链”龙头,它的市盈率一度超过50倍,市场愿意为“苹果供应商”这个身份支付成长溢价。但如今,立讯精密港股发行价定在63.28港元,相对A股折价仅13%——而近年A股龙头赴港上市,普遍给出20%到30%的折价空间。
安全垫薄了,市场的耐心也跟着薄了。
问题出在“苹果依赖症”的量化压力上。2025年,立讯精密从最大客户获得的收入为1883.81亿元,占总收入的56.7%。虽然这个占比已经从2023年的75.2%降至56.7%,三年下降了18.5个百分点,但绝对金额依然稳定在接近1900亿元的水平。更值得警惕的是,前五大客户合计贡献2162亿元收入,其中苹果一家就占了1884亿元,其余四大客户加起来只有约278亿元——苹果的收入是另外四家的近7倍。
单一客户占据过半营收,这个事实本身,就是估值的天花板。
资本市场对“果链”企业的估值逻辑,已经从“成长溢价”转向“风险折价”。原因不难理解:苹果自身增长放缓,供应链分散策略不断加码。2025年印度iPhone产能已占全球25%,主要面向美国市场。中国“果链”企业手里的订单,比想象中更不稳定。
再看新业务。2025年上半年,立讯精密汽车互联产品营收86.58亿元,同比增长82.07%,占总营收仅6.96%;通讯互联产品营收110.98亿元,同比增长48.65%,占总营收8.91%。增速亮眼,但体量太小。消费电子依然贡献了78.55%的营收——将近八成的收入,还是靠老本行撑着。
投资者需要看到“第二曲线”从量变到质变的明确信号,而不是一个漫长的投入期。立讯的新业务增速够快,但距离成为真正的“安全垫”,还有很长的路。
对比工业富联:为何AI服务器故事比汽车电子更受追捧?
同样是“果链”出身,同样在转型,工业富联的资本市场待遇,和立讯精密形成了鲜明对比。
2025年,工业富联预计实现归母净利润351亿至357亿元,同比增长51%到54%。2026年6月,其市值突破1.6万亿,滚动市盈率约为39.57倍。而立讯精密港股发行时对应的市盈率,仅在20倍左右。
同样是代工出身,市场为什么给工业富联更高的估值溢价?
核心差异在于:工业富联踩中的,是生成式AI这条确定性爆发的赛道。2025年,工业富联云服务商AI服务器营收同比增长超3倍,全球AI服务器市占率超过40%,在英伟达GB高端系列产品上份额高达60%。核心订单排至2027年,2026年一季度产能持续满载。AI算力基建的爆发,给了工业富联一个清晰、可量化的增长叙事。
而立讯精密押注的汽车电子,则是另一番光景。虽然长期空间大,但汽车产业链认证周期长、国产替代节奏慢,竞争还异常激烈——特斯拉、比亚迪都在自研供应链,留给第三方供应商的窗口,远没有想象中宽敞。2025年上半年,立讯精密汽车电子营收86.58亿元,同比增长82%,但基数是800多亿的消费电子——分母太大,分子的增速再快,也拉不动整体。
更关键的是,立讯精密在汽车电子领域尚未进入核心客户(如特斯拉、比亚迪)的深度供应体系,更多扮演的还是Tier2角色。通讯业务中,AI服务器相关产品(如高速背板、光模块)虽然已进入英伟达供应商名单,但尚未形成规模效应。它与工业富联“直接参与AI基建核心环节”的叙事,存在本质差距。
投资者愿意为“确定性爆发”买单,而不是“长期等待”。工业富联的AI服务器业务,爆发的时间和力度都清晰可见;立讯精密的汽车电子,却还处在“等风来”的阶段。
长期投资者在担心什么?
估值分歧背后,是三个更深层的隐忧。
第一,地缘政治风险。 立讯精密在越南、印度等地的产能布局,正在面临中美科技脱钩的持续压力。苹果供应链向印度、东南亚迁移的趋势已经不可逆转——2025年印度iPhone产能占比已达25%,而中国市场的份额从2023年的61%骤降至25%。立讯精密作为中国“果链”企业的代表,在“去中国化”的供应链重组中,位置并不稳固。即便它想通过港股上市加速国际化,地缘政治的天花板依然挡在头顶。
第二,技术替代风险。 苹果在连接器、无线充电等领域的自研趋势越来越明显。自研芯片、自研模组,苹果正在一点点把核心零部件收回自己手里。一旦苹果大规模自研替代,立讯精密的核心业务将会受到直接冲击。而在汽车电子领域,技术路线迭代同样快于预期——高压连接器向无线充电、高度集成化发展,立讯精密能否持续领先,还是一个问号。
第三,客户集中度风险并未真正化解。 苹果的营收占比虽然从75.2%降至56.7%,但降下去的是比例,不是绝对值。1883.81亿元的收入规模,依然高度绑定在一家客户身上。而新业务同样面临客户集中问题——汽车电子的客户多为传统车企,新能源车厂集中度本身就高。一旦某个大客户订单波动,立讯的缓冲垫,远没有想象中厚。
三个隐忧共同指向一个结论:转型尚未完成,风险尚未出清。
立讯精密董事长王来春在上市仪式上表示,面向未来将坚守长期主义,立足主业持续创新攻坚。但资本市场不相信宣言,只相信数据。2025年,公司研发费用45.94亿元,同比增长8.86%,占营收比例不到1.4%——对于一个想要“去代工化”的企业来说,这个数字恐怕还不够有说服力。
写在最后
立讯精密的转型路径,从逻辑上看并不差:能力可以平移(消费电子连接器到汽车线束),用苹果订单的现金流喂养新业务,等赛道放量——新能源汽车渗透率从2020年的5%飙升到2025年突破40%,它等到了这天。
但问题在于,资本市场已经不再愿意为“等待”提前买单。工业富联的AI服务器故事,爆发得又快又猛;立讯精密的汽车电子故事,还在慢慢发酵。两条赛道,两种节奏,对应的是完全不同的估值逻辑。
顶着“年内港股最大IPO”的光环,贴着A股价格上限发行,首日却破发——这不是市场的误解,而是市场的诚实。立讯精密手里的时间,或许比它以为的,更紧一些。
如果你是投资者,你会申购立讯精密的股票吗?
七星配资提示:文章来自网络,不代表本站观点。